

Mākslīgā intelekta (MI) uzplaukums ir padarījis ASV akciju tirgu atkarīgu no dažiem tehnoloģiju gigantiem, taču to nākotnes peļņu kļūst arvien grūtāk prognozēt. Zelta vērtība no tā nav atkarīga. Raksts balstās uz dārgmetālu un ieguves nozares analītiķa Lorāna Morela (Laurent Maurel) oktobra komentāru un ir papildināts ar datiem no citiem avotiem.
Pusvadītāju akcijas zaudē tempu
No malas tirgi šķiet stabili. Tomēr pusvadītāju ražotāju akcijas, ko atspoguļo Filadelfijas pusvadītāju indekss (SOX), kopš jūnija atpaliek no lielāko Nasdaq 100 uzņēmumu akcijām, un septembrī sekoja jauna korekcija. SOX indeksā ir 30 lielāko ASV biržās kotēto pusvadītāju uzņēmumu akcijas, piemēram, Nvidia, Broadcom, AMD, TSMC, Intel un ASML. Šo indeksu visbiežāk izmanto, lai novērtētu mikroshēmu nozari kopumā. Kritās arī Dienvidkorejas mikroshēmu ražotāju akcijas, kamēr lielās ASV tehnoloģiju platformas investori joprojām uzskatīja par drošu patvērumu.
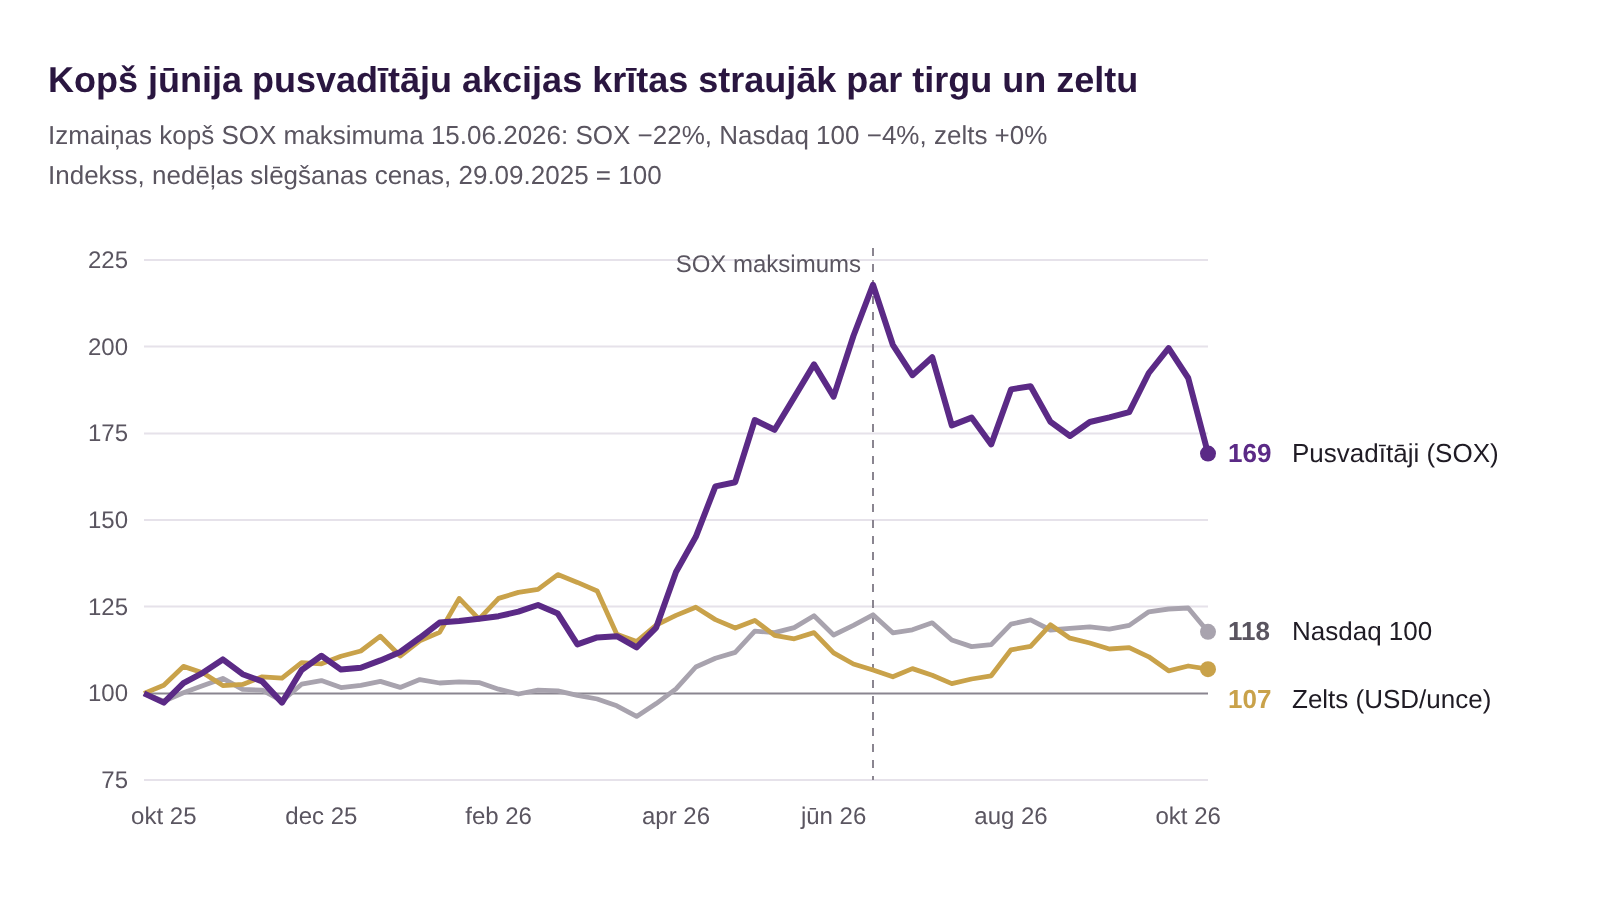
Pēdējo 12 mēnešu laikā pusvadītāju indekss joprojām ir audzis visvairāk, taču kopš jūnija maksimuma tas zaudējis vairāk nekā piekto daļu vērtības, kamēr Nasdaq 100 un zelta cena mainījušās daudz mazāk.
Kāpēc tirgi kļūst trauslāki
Galvenais risks nav tas, ka tehnoloģiju giganti pēkšņi zaudēs peļņu, bet gan tas, ka investori varēs ar arvien mazāku pārliecību prognozēt, cik ilgi šī peļņa saglabāsies.
Milzīgi ieguldījumi ar neskaidru atdevi. Microsoft, Alphabet, Amazon un Meta 2026. gadā plāno ieguldīt MI infrastruktūrā vairāk nekā 700 miljardus ASV dolāru. Piemēram, Microsoft kapitālieguldījumi ceturksnī pieauga par 84% salīdzinājumā ar iepriekšējā gada attiecīgo periodu, bet Meta paaugstināja gada kapitālieguldījumu prognozi līdz 125–145 miljardiem dolāru (Yahoo Finance).
Skaitļošanas izmaksu samazināšanās var mazināt jau veikto ieguldījumu vērtību. Skaitļošanas izmaksas ir datoru jaudas cena, kas vajadzīga MI modeļu darbināšanai. Tirgus pieņem, ka lielajiem mākoņpakalpojumu sniedzējiem to samazināšanās nāk par labu. Morels tam nepiekrīt: ja jaunās mikroshēmas ir lētākas un efektīvākas, jau iegādātās aparatūras atdeve samazinās. Atšķirībā no optiskās šķiedras tīkliem, kas kalpo gadu desmitiem, grafiskie procesori (GPU) ik pēc dažiem gadiem jāaizstāj ar jauniem.
Vēsturiskais piemērs
Dot-com laikmeta mācība. Ap 2000. gadu telekomunikāciju operatori izbūvēja plašus optiskās šķiedras tīklus. Datu apjoms pieauga pat straujāk, nekā bija prognozēts, taču datu pārraides cenas krita vēl straujāk, un operatori palika ar vērtīgiem aktīviem, no kuriem bija grūti gūt ienākumus. MI nozarē var notikt līdzīgi: pieprasījums aug, bet cena par vienību samazinās. Apjoma pieaugums vēl nenozīmē peļņas pieaugumu.
Programmatūras nozare un Microsoft
MI apdraud arī programmatūras nozari. Morels min ASV izstrādātāju Brendonu Tomasu (Brandon Thomas), kurš ar Anthropic Claude palīdzību dažās dienās izveidoja atvērtā koda alternatīvas Adobe produktiem, kā arī Word, Excel un PowerPoint. Šie rīki vēl nav pilnībā izstrādāti, taču tie parāda, ka šķēršļi ienākšanai programmatūras tirgū strauji mazinās. Galvenais risks nav masveida abonementu atteikumi, bet gan pakāpeniska programmatūras uzņēmumu spējas noteikt cenas vājināšanās. MI aģenti var apdraudēt arī cenu modeli, kurā klients maksā par katru lietotāju.
Microsoft – pretrunu centrā. Uzņēmums iegulda savā Azure infrastruktūrā, finansē OpenAI un gūst ienākumus no uzņēmumiem paredzētas programmatūras abonementiem. Ja MI laboratoriju peļņa samazinātos, Microsoft varētu saskarties gan ar ieguldījumu vērtības kritumu, gan ar Azure ieņēmumu samazināšanos.
Tirgus koncentrācija palielina risku. ASV akciju indeksi šobrīd ir ļoti atkarīgi no dažiem lielākajiem uzņēmumiem, un to stabilitāte var slēpt nestabilitāti pašā nozarē. Uzņēmums var turpināt uzrādīt labus rezultātus, bet tā akciju cenas un peļņas attiecība tomēr var samazināties, ja investori sāk šaubīties par nākotnes peļņas noturību.
Zelts – cita veida aktīvs
Zelta vērtība nav atkarīga no tā, vai kāds uzņēmums saglabā tehnoloģisko vai komerciālo pārākumu. Zelta unce nezaudē vērtību tāpēc, ka kāda laboratorija laiž klajā jaudīgāku MI modeli vai izstrādātājs dažās dienās atveido kādu abonēšanas programmatūras funkciju.
Protams, zelts nemaksā dividendes un nerada naudas plūsmu. Tā cena joprojām ir jutīga pret reālo procentu likmju, dolāra kursa un tirgus likviditātes pārmaiņām. 16. oktobrī zelta cena bija aptuveni 4168 dolāri par unci – par 2% zemāka nekā pirms gada, taču joprojām tuvu vēsturiski augstākajam līmenim.
Centrālās bankas turpina pirkt zeltu. Ķīnas Tautas banka septembrī iegādājās 21 tonnu zelta, kas ir lielākais mēneša apjoms kopš 2023. gada. Banka zeltu pērk jau 23. mēnesi pēc kārtas, un Ķīnas zelta rezerves ir sasniegušas 2196 tonnas. Pekina diversificē rezerves, ņemot vērā ģeopolitisko spriedzi, ASV valsts parāda pieaugumu un neskaidrību par dolāra lomu nākotnē.
Pasaules centrālās bankas 2026. gada pirmajos septiņos mēnešos kopā iegādājās aptuveni 130 tonnas zelta (neto). Lielākā pircēja bija Polija (90 t), tai sekoja Ķīna (60 t) un Uzbekistāna (40 t), savukārt Turcija un Krievija zeltu pārdeva.
Centrālās bankas zeltu pērk nevis peļņas gūšanai, bet rezervju saglabāšanai un diversifikācijai. Fizisks zelts, ko centrālā banka glabā pati, nav nevienas valsts, bankas vai uzņēmuma parādsaistība, tāpēc tam nav darījuma partnera riska.
Secinājumi investoram
Akciju tirgū uzņēmumu nākotnes peļņa tiek novērtēta ļoti augstu, taču MI attīstības dēļ to kļūst arvien grūtāk prognozēt. Zelta tirgu turpretī balsta centrālo banku fiziskā zelta pirkumi, kas nav atkarīgi ne no ekonomiskajiem modeļiem, ne no inovācijām, ne no uzņēmumu naudas plūsmu stabilitātes.
Jo mazāk uzticamas kļūst tehnoloģiju nozares prognozes, jo lielāka nozīme var būt šai atšķirībai. Zelts neaizstāj akcijas, taču tas var būt portfeļa daļa, kas nav saistīta ar MI nozares riskiem.
Šis raksts ir informatīvs un nav uzskatāms par investīciju ieteikumu.
Avoti
- Laurent Maurel: IA : La fragilité des marchés face à la solidité de l’or, Or.fr, 2026. gada 16. oktobris
- Yahoo Finance: Hyperscalers Hit $700 Billion in 2026 AI Spending Plans, 2026. gada 1. maijs
- Kitco: China’s central bank buys 21 tonnes of gold in September, 2026. gada 7. oktobris
- World Gold Council: Central bank gold statistics, 2026. gada septembris
- Nasdaq: PHLX Semiconductor Index (SOX) sastāvs, 2026. gada augusts
- Zelta cena, 2026. gada 16. oktobris


Komentāri