Tavex vietne (Tavex SIA) izmanto sīkdatnes, lai sniegtu jums pielāgotu informāciju par pakalpojumiem, kā arī uzlabotu tīmekļa vietnes darbību. Ja piekrītat, nospiediet “Piekrist visām sīkdatnēm”. Ja vēlaties pārvaldīt savu izvēli, nospiediet “Pārvaldīt sīkdatnes”. Jūsu izvēle tiks saglabāta 60 nedēļas.
Izvēlieties, kuras sīkdatnes ļaut izmantot šai vietnei:
Uzmanību! Dažas sīkdatnes ir nepieciešamas šīs tīmekļa vietnes darbībai. Šīs sīkdatnes tiek apstrādātas, pamatojoties uz mūsu leģitīmajām interesēm, tāpēc netiek lūgta lietotāja piekrišana. Plašāka informācija ir pieejama mūsu Sīkdatņu politika.
Cookie usage
Nepieciešamās
| Cookie name | Cookie description | Cookie duration |
|---|---|---|
| tavex_cookie_consent | Stores cookie consent options selected | 60 weeks |
| tavex_customer | Tavex customer ID | 30 days |
| wp-wpml_current_language | Stores selected language | 1 day |
| AWSALB | AWS ALB sticky session cookie | 6 days |
| AWSALBCORS | AWS ALB sticky session cookie | 6 days |
| NO_CACHE | Used to disable page caching | 1 day |
| PHPSESSID | Identifier for PHP session | Session |
| latest_news | Helps to keep notifications relevant by storing the latest news shown | 29 days |
| latest_news_flash | Helps to keep notifications relevant by storing the latest news shown | 29 days |
| tavex_recently_viewed_products | List of recently viewed products | 1 day |
| tavex_compare_amount | Number of items in product comparison view | 1 day |
Personalizētās
| Cookie name | Cookie description | Cookie duration |
|---|---|---|
| chart-widget-tab-*-*-* | Remembers last chart options (i.e currency, time period, etc) | 29 days |
| archive_layout | Stores selected product layout on category pages | 1 day |
Mārketinga
| Cookie name | Cookie description | Cookie duration |
|---|---|---|
| cartstack.com-* | Used for tracking abandoned shopping carts | 1 year |
| _omappvp | Used by OptinMonster for determining new vs. returning visitors. Expires in 11 years | 11 years |
| _omappvs | Used by OptinMonster for determining when a new visitor becomes a returning visitor | Session |
| om* | Used by OptinMonster to track interactions with campaigns | Persistent |
Statistikas
| Cookie name | Cookie description | Cookie duration |
|---|---|---|
| _ga | Used to distinguish users | 2 years |
| _gid | Used to distinguish users | 24 hours |
| _ga_* | Used to persist session state | 2 years |
| _gac_* | Contains campaign related information | 90 days |
| _gat_gtag_* | Used to throttle request rate | 1 minute |
| _fbc | Facebook advertisement cookie | 2 years |
| _fbp | Facebook cookie for distinguishing unique users | 2 years |

Fiziskais zelts, biržā tirgots zelts vai zeltraču akcijas — kur investors patiesībā nopelna vairāk?
Zelta cena (XAU-EUR)
3752,55 EUR/oz
+ 38,20 EUR
Sudraba cena (XAG-EUR)
56,13 EUR/oz
+ 1,61 EUR

Pēdējos gados zelts investorus ir pieradinājis pie jauniem cenu rekordiem. Taču finanšu tirgos nav aktīvu, kuru cena ilgstoši kustētos tikai vienā virzienā. Mainās procentu likmes, valūtu vērtība, ģeopolitiskā situācija un investoru noskaņojums. Pēc strauja kāpuma pienāk arī korekcijas — tā nav anomālija, bet normāla tirgus cikla daļa.
Tāpēc, skatoties uz zelta cenu, svarīgi saprast ne tikai cik daudz tā ir pieaugusi, bet arī — kāpēc tā ir pieaugusi.
Pēdējo gadu zelta tirgum ir divi īpaši nozīmīgi pieprasījuma avoti — centrālās bankas un investori. Centrālās bankas pēdējos četros gados iegādājušās vidēji ap 1000 tonnām zelta gadā, salīdzinot ar aptuveni 500 tonnām iepriekšējā desmitgadē. 2026. gada Pasaules Zelta padomes aptaujā 89% rezervju pārvaldnieku sagaida, ka centrālo banku zelta rezerves nākamajā gadā turpinās augt, bet rekordaugsti 45% paredz palielināt arī savas institūcijas zelta rezerves.
Vienlaikus tirgū aktīvi atgriezušies privātie un institucionālie investori. 2026. gada augustā vien ar fizisku zeltu segtajos biržas fondos pasaulē ieplūda aptuveni 18 miljardi ASV dolāru, bet tajos turētā zelta daudzums pieauga līdz rekordaugstām 4189 tonnām.
Svarīgi!
Uz jautājumu, vai zelta cenu šobrīd ceļ centrālās bankas vai biržas fondi, atbilde nav “viens vai otrs”. Pieprasījums nāk no abām pusēm. Taču to motivācija un izvēlētais zelta turēšanas veids būtiski atšķiras.
Kādu zeltu pērk centrālās bankas?
Te parādās interesanta nianse.
Centrālās bankas zelta rezervēm pārsvarā nepērk ne zeltraču akcijas, ne tokenus. Pasaules Zelta padomes 2026. gada aptaujā 62% centrālo banku London Good Delivery stieņus nosauca par pirmo izvēli, iegādājoties fizisku zeltu, bet 93% — par galveno fiziskā zelta turēšanas formu.
Ar zeltu segti biržas instrumenti centrālo banku rezervju pārvaldībā nav pilnīgi neesoši, taču tie ir reti — Pasaules Zelta padomes aptaujā tikai 4% respondentu norādīja zelta ETF kā zelta iegādes veidu.
Iemesls ir saprotams. Centrālās bankas zeltu tur nevis tāpēc, lai nākamajā ceturksnī pārspētu akciju indeksu. Starp svarīgākajiem argumentiem ir diversifikācija, zelta darbība krīzes periodos, inflācijas un ģeopolitisko risku ierobežošana un rezervju struktūras dažādošana.
Viena lieta ir vēlme nopelnīt no zelta cenas. Otra — vēlme turēt pašu zeltu.
Bet privātam investoram ir vēl vairāk iespēju. Tāpēc pārbaudījām, ko katra no tām būtu devusi praksē.
Viena unce, četri dažādi ieguldījumi
Iepriekšējā “Ieguves nozares stāstu” rakstā skatījāmies, kā saprast, kurš zelta ieguves uzņēmums patiešām ir labs. Secinājām, ka zeltraču investoram jāvērtē ne tikai zelta cena, bet arī ieguves izmaksas, rezerves, parādi, jaunie projekti, vadības kvalitāte un politiskie riski.
Tāpēc rodas loģisks jautājums:
Vai investors par šīm papildu zināšanām un uzņemto risku beigās tiešām saņem lielāku peļņu?
Salīdzinājumam izvēlējāmies četrus ļoti atšķirīgus veidus, kā iegūt ekspozīciju pret zeltu:
- Fiziskā zelta stieņi — 1 oz Valcambi Šveices zelta stienis (klients darījuma rezultātā saņem zelta stieni savā īpašumā);
- Xetra-Gold (4GLD) — biržā tirgots vērtspapīrs, kur viena vienība dod prasījuma tiesības uz viena grama zelta piegādi (fiziskā piegāde zeltam nav bezmaksas. Investors papildus sedz stieņa izgatavošanu, iepakošanu, transportu, apdrošināšanu un norēķinu izmaksas);
- PAX Gold (PAXG) — digitāls tokens, kur katru tokenu sedz viena Trojas unce London Good Delivery zelta (fiziskās izņemšanas minimālais slieksnis ir 430 oz = virs 1.5milj EUR, turklāt investors sedz piegādi un piemērojamās izpirkšanas izmaksas);
- VanEck Gold Miners UCITS ETF — fonds, kas iegulda zelta un sudraba ieguves uzņēmumu akcijās (portfeli ar 59 ieguves un ar ieguvi saistītiem uzņēmumiem, gandrīz 30% veido uzņēmumi, par kuriem esam rakstījuši iepriekšējā rakstā; fiziskā zelta saņemšana nav iespējama, ieguldīts tiek biznesā, nevis zeltā).
Lai rezultātu neietekmētu viens īpaši veiksmīgi vai neveiksmīgi izvēlēts sākuma datums, pirkumus veicam četros atšķirīgos tirgus brīžos: 14.09.2016., 14.09.2021., 24.02.2022. un 10.06.2026.
Atskaites vienība katru reizi ir viena fiziska zelta unce. Noskaidrojam, cik konkrētajā dienā Tavex maksātu 1 oz Valcambi stienis, un tieši tādu pašu kapitālu tajā pašā dienā novirzām pārējiem instrumentiem.
Visu ieguldījumu vērtību salīdzinām 11.09.2026. Taču šoreiz ar cenas izmaiņām vien nepietiek.
Skaitām arī to, cik investoram izmaksā nopirkt, turēt un beigās pārdot savu ieguldījumu.
Ar cenas pieaugumu vien nepietiek
Fiziskajam zeltam izmaksas ir samērā viegli saskatāmas. Mūsu izmantotajam 1 oz Valcambi stienim pirkšanas cena ir par 3,00% augstāka par zelta tirgus cenu, savukārt Tavex atpirkšanas cena mūsu aprēķina brīdī ir par 0,36% augstāka par tirgus cenu.
Ja zelta tirgus cena vispār nemainītos, šāda pirkšanas un pārdošanas kombinācija nozīmētu aptuveni 2,56% starpību.
Biržā tirgotiem instrumentiem izmaksu struktūra ir citāda.
Pirkšana → turēšana → instrumenta izmaksas → pārdošana
Turklāt Latvijas banku cenrāži būtiski atšķiras. Lai mūsu rezultātu nepiesaistītu vienai konkrētai bankai, biržā tirgoto instrumentu darījumu izmaksām izmantojām Swedbank, SEB un Citadeles standarta cenrāžu vidējo rādītāju darījumiem Eiropas/Vācijas biržās.
| Darījums | Vidējā komisija | Vidējais minimums |
|---|---|---|
| Pirkšana | ~0,17% | ~5,67 € |
| Pārdošana | ~0,27% | ~12,33 € |
Tas ir svarīgi, jo mūsu pirmie ieguldījumi ir tikai aptuveni 1200–1800 eiro. Šādā gadījumā bankas minimālā komisija var būt svarīgāka par cenrādī norādīto procentu. Savukārt vērtspapīru turēšanas maksa dažādās bankās atšķiras tik būtiski, ka vienu universālu skaitli tai izmantot nebūtu korekti.
Piemēram, kāda kredītiestāde ārvalstu vērtspapīriem līdz 100 000 € pašlaik nepiemēro turēšanas komisiju, cita ārvalstu akcijām un ETF piemēro 0,015% mēnesī, savukārt trešās kredītiestādes turēšanas izmaksas ir atkarīgas no konkrētā finanšu instrumenta un piemērojamā cenrāža.
Viens un tas pats ETF diviem Latvijas investoriem var izmaksāt atšķirīgi tikai tāpēc, ka viņi izmanto dažādas bankas.
Ko parāda rezultāts?
Četru fiziskā zelta pirkumu kopējā summa būtu aptuveni 8225 eiro. Tādu pašu kapitālu katrā no četriem datumos piešķiram arī Xetra-Gold un zeltraču fondam. PAXG ir īpašs gadījums.
2016. gadā PAXG vēl neeksistēja — Paxos to izlaida tikai 2019. gadā. Savukārt 2025. gadā, pielāgojoties MiCA prasībām Eiropas Ekonomikas zonā, Binance pārtrauca PAXG spot tirdzniecības pārus. Taču te ir būtiska atšķirība.
PAXG nepazuda, un investors savu ieguldījumu nezaudēja.
Investors varēja turpināt turēt iepriekš iegādāto PAXG, izvest tokenus no Binance uz ārēju atbalstītu maku vai realizēt tos, izmantojot Binance Convert.
Tātad investors, kurš PAXG bija iegādājies 2021. vai 2022. gadā, varēja savu ieguldījumu saglabāt arī pēc regulējuma izmaiņām.
Mainījās nevis īpašumtiesības uz aktīvu, bet veids, kādā to konkrētajā platformā varēja tirgot.
Tomēr mūsu 2026. gada jaunais PAXG spot pirkums Binance vairs nebija iespējams. Tādēļ PAXG rezultātu nedrīkst tieši salīdzināt ar pārējiem trim instrumentiem — tajā tika ieguldīts kapitāls tikai divos no četriem izvēlētajiem datumos.
Mūsu eksperimenta rezultāts
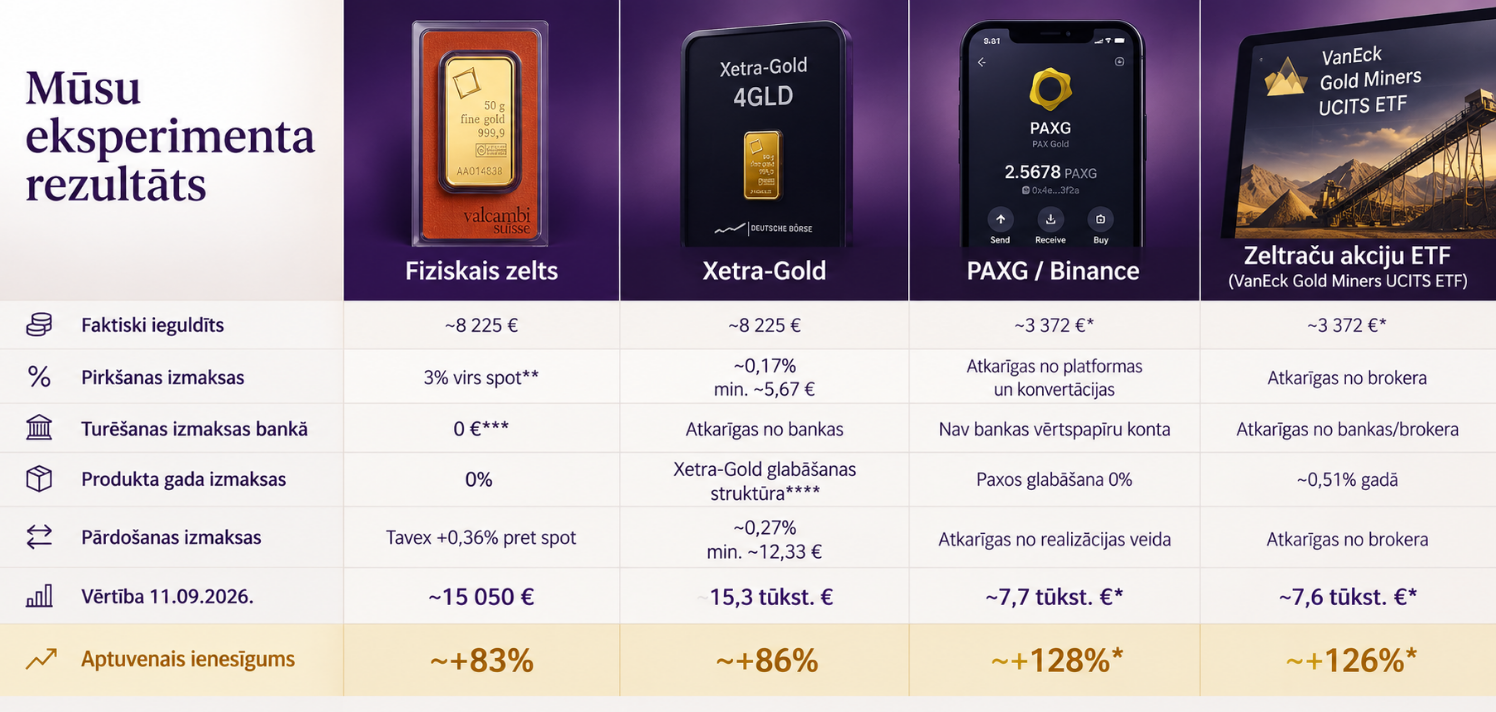
* PAXG varēja iegādāties tikai divos no četriem izvēlētajiem datumos, tādēļ rezultāts nav tieši salīdzināms ar pārējiem instrumentiem.
** 3% Tavex uzcenojums jau ir ietverts ieguldītajā summā. Pārdošanas aprēķinā izmantota Tavex atpirkšanas cena +0,36% pret zelta tirgus cenu.
*** Pieņemot, ka investors fizisko zeltu glabā pats. Seifa, apdrošināšanas vai profesionālas glabāšanas izmaksas aprēķinā nav iekļautas.
**** Xetra-Gold struktūrā pastāv 0,025% mēneša jeb 0,30% gada + PVN glabāšanas maksa attiecībās ar turētājbanku. Tas, vai un kādā apmērā tā tiek pārnesta gala investoram, atkarīgs no konkrētā pakalpojuma sniedzēja.
***** VanEck Gold Miners UCITS ETF 0,53% gada kopējās izmaksas jau ir atspoguļotas fonda vēsturiskajā cenā. Tādēļ tās no gala rezultāta otrreiz neatņemam.
Arī bankas turēšanas komisijas nav vēlreiz atņemtas no tabulā redzamajām aptuvenajām gala vērtībām, jo tās atšķiras atkarībā no investora izvēlētās bankas. Tās jāvērtē kā papildu individuālas izmaksas. Rezultāts sākotnēji šķiet diezgan nepārprotams.
Zeltrači uzvar.
Vismaz tad, ja skatāmies tikai uz gala rezultātu.
Aptuveni 8200 eiro vietā investoram perioda beigās būtu ap 20–21 tūkstoti. Fiziskā zelta gadījumā — nedaudz virs 15 tūkstošiem. Taču ar šo tabulu rakstu pabeigt būtu bīstami.
+150% izskatās lieliski. Bet kas notiek, kad zelta cena piedzīvo būtisku korekciju?
Zeltraču priekšrocība augoša zelta tirgū ir darbības svira. Vienkāršots piemērs: ja uzņēmums iegūst zeltu par 1500 USD un pārdod par 2000 USD, tam paliek 500 USD starpība. Ja zelta cena pieaug līdz 2500 USD, bet izmaksas nemainās, zelta cena ir augusi par 25%, taču starpība uz vienu unci ir dubultojusies. Tāpēc zeltraču peļņa un akciju cena spēj augt daudz straujāk par pašu zeltu.
Taču tā pati svira darbojas arī pretējā virzienā.
Pēc iepriekšējā lielā zelta cenu cikla maksimuma zelts līdz 2015. gada beigām zaudēja vairāk nekā 40% vērtības. Zeltračiem kritums bija daudz dramatiskāks. VanEck Gold Miners ETF (GDX) no 2011. gada septembra maksimuma līdz 2016. gada janvāra minimumam piedzīvoja aptuveni 80% kritumu.
Stresa tests: iepriekšējais zelta cenas krituma cikls
Zelts 2011–2015
ap −42%
Zeltrači 2011–2016
ap −80%
Tā pati darbības svira, kas augošā tirgū palielina zeltraču peļņu, pretējā virzienā var daudzkārt pastiprināt kritumu.
Mūsu eksperimentā redzam patīkamo darbības sviras pusi — zelts aug, bet zeltrači aug vēl straujāk.
Iepriekšējais cikls parāda arī otru pusi: kad zelta cena krīt, zeltraču investors var zaudēt daudz vairāk. Lielāks potenciālais ienesīgums nav bezmaksas, līdzi nes arī potenciāli lielākus riskus.
Ja Tev patīk zelts — kas tieši Tev tajā patīk?
Šis, iespējams, ir svarīgākais jautājums visā salīdzinājumā. Ja investors uzskata, ka zelta cena pieaugs, un viņa mērķis ir pēc iespējas efektīvāk nopelnīt no šīs cenas kustības, fizisks zelta stienis nav vienīgā izvēle.
Mūsu eksperimentā Xetra-Gold zelta cenai sekoja nedaudz efektīvāk par fizisko zeltu. Savukārt zeltraču akcijas deva iespēju zelta cenu kāpumu pastiprināt vēl vairāk.
Bet, ja investora mērķis ir turēt pašu zeltu, salīdzinājums mainās.
Fiziskā zelta pirkšanas uzcenojums ir ļoti redzams. Biržas instrumentos sākotnējā komisija var būt daudz mazāka, taču izmaksas var turpināties visu ieguldījuma turēšanas laiku — fonda pārvaldīšanas izmaksu, vērtspapīru konta vai glabāšanas komisiju veidā.
Vēl būtiskāk — mainās īpašumtiesību struktūra.
Xetra-Gold investoram pieder vērtspapīrs ar prasījuma tiesībām uz zelta piegādi. Tā struktūrā ir emitents, vērtspapīru infrastruktūra un zelta glabātājs.
PAXG gadījumā investoram pieder ar fizisku zeltu segts digitāls tokens. Turklāt Binance piemērs parāda interesantu priekšrocību un vienlaikus risku: pats PAXG nav Binance produkts. Investoram bija iespējams tokenu izņemt no konkrētās platformas un turēt ārējā makā. Taču joprojām pastāv Paxos kā emitenta, blokķēdes infrastruktūras un regulējuma risks.
Zeltraču ETF gadījumā investors zeltu vispār neiegādājas. Viņam pieder fonda daļas, bet fondam — zelta ieguves uzņēmumu akcijas. Rezultātu ietekmē zelta cena, ieguves izmaksas, parādi, vadība, ģeopolitika, raktuvju darbība un daudzi citi faktori.
Fiziskā zelta gadījumā situācija ir vienkāršāka.
Tu nopērc zeltu. Un pēc pirkuma tas pieder Tev.
Lai stienis turpinātu būt Tavs īpašums, nav nepieciešama banka, brokeris, birža, fonda pārvaldnieks, emitents vai digitālā platforma.
Tas nenozīmē, ka fiziskajam zeltam nav risku. Investoram pašam jāparūpējas par drošu glabāšanu, bet pirkšanas un pārdošanas starpība parasti ir lielāka nekā biržā tirgotajiem instrumentiem.
Taču tas ir cits izmaksu un risku komplekts.
Četri instrumenti — četri dažādi kompromisi
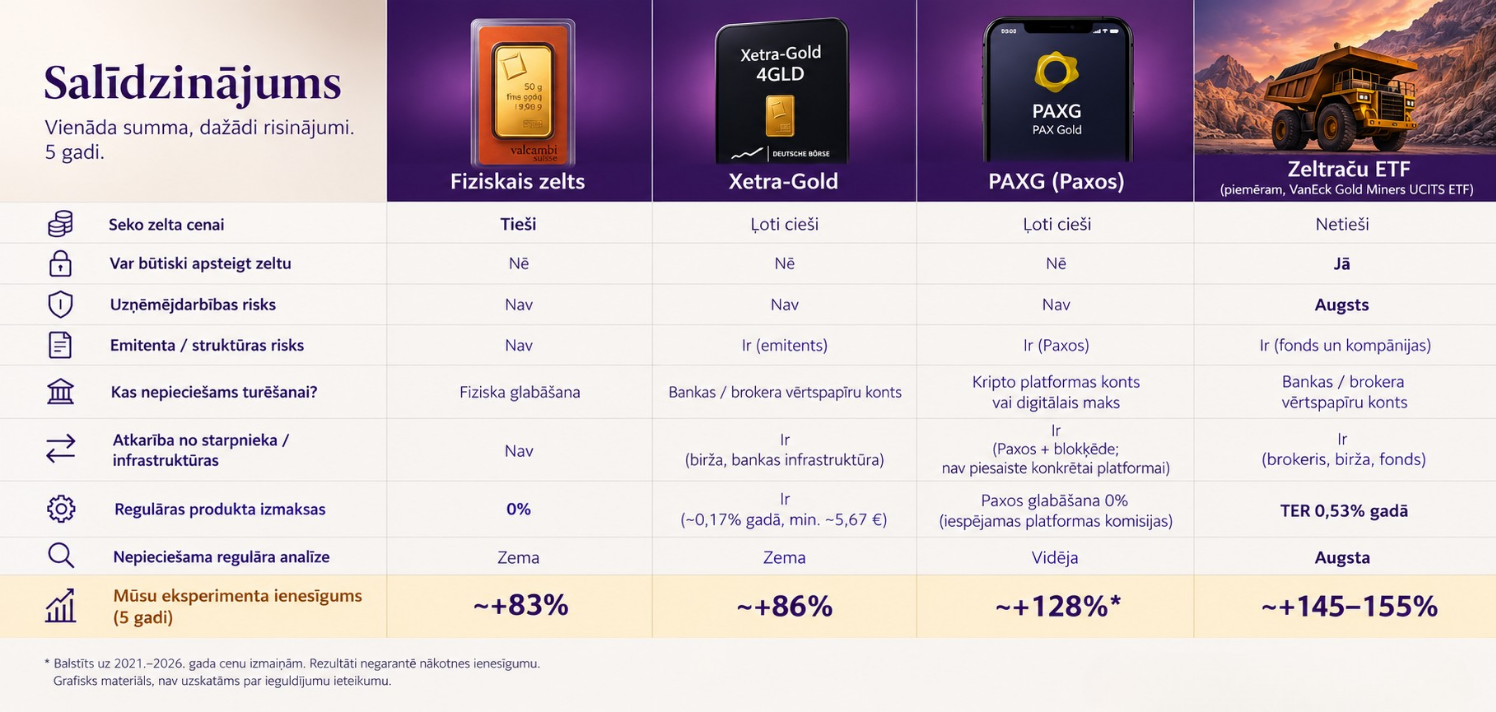
* PAXG gadījumā nav nepieciešams bankas vērtspapīru konts, taču nepieciešama blokķēdes infrastruktūra un drošs tokena glabāšanas risinājums. Ienesīgums attiecas tikai uz diviem iespējamiem pirkumiem.
Varbūt nemaz nav jāizvēlas viens uzvarētājs?
Mūsu eksperiments neparāda, ka fiziskais zelts ir ienesīgākais no apskatītajiem risinājumiem.
Un tam arī nav jābūt. Diversificēta portfeļa ideja nav atrast vienu aktīvu, kas vienlaikus dos vislielāko peļņu, vismazākās svārstības, visaugstāko likviditāti un vislabāko aizsardzību pret krīzēm.
Šāds aktīvs nepastāv. Dažādām portfeļa daļām var būt dažādi uzdevumi.
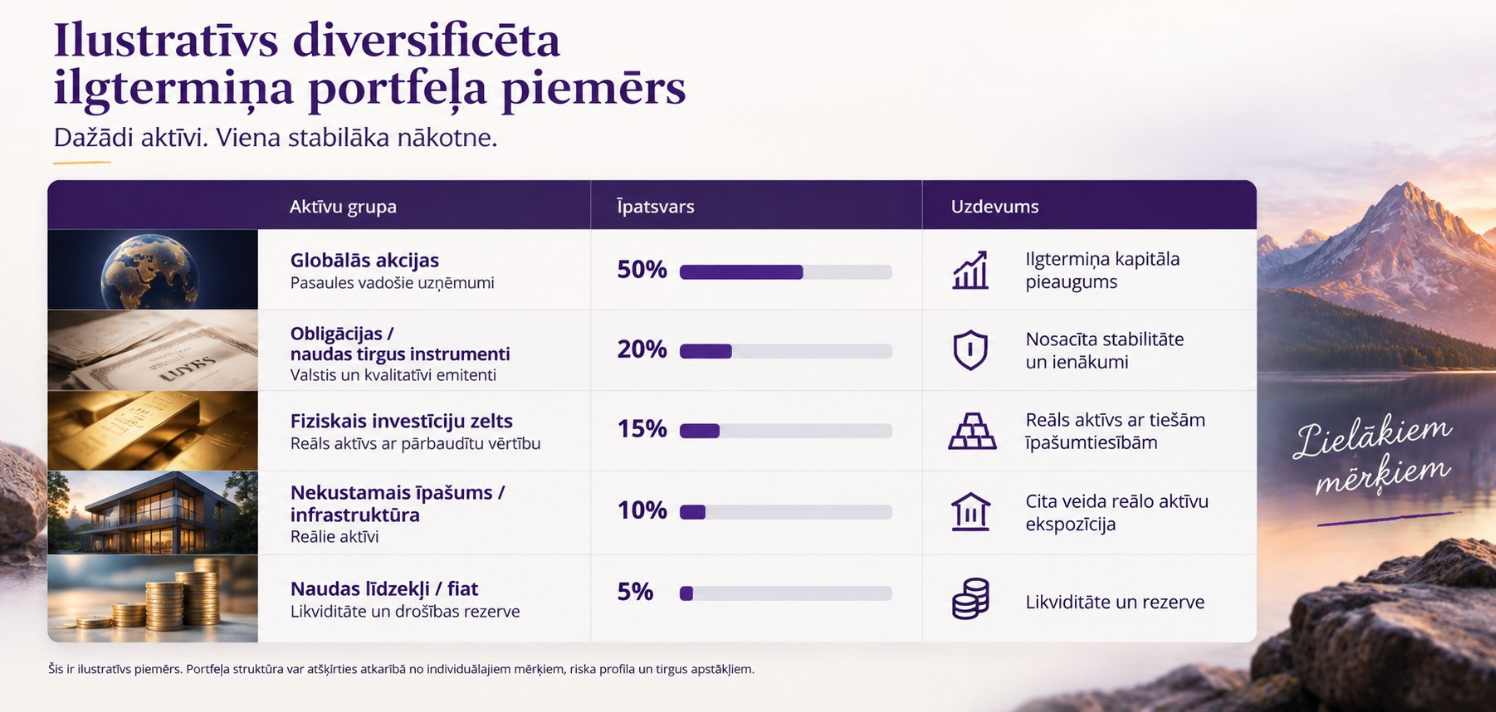
Šis nav universāls diversificētā portfeļa sadalījums un nav individuāla ieguldījumu rekomendācija. 15% zelta īpatsvars vienam investoram var būt piemērots, citam — pārāk liels. Taču piemērs ilustrē svarīgu principu:
Diversifikācija var nozīmēt ne tikai dažādus vērtspapīrus vienā brokeru kontā, bet arī dažādas īpašumtiesību formas.
Daļa kapitāla var strādāt uzņēmumu akcijās. Daļa — obligācijās. Daļa var būt likvīda naudas rezerve. Savukārt daļu investors var apzināti turēt fiziskā aktīvā, kura īpašumtiesībām pēc iegādes nav nepieciešama finanšu institūcijas darbība.
Interesanti, ka līdzīgu loģiku savā līmenī izmanto arī centrālās bankas. 2026. gada Pasaules Zelta padomes aptaujā 76% centrālo banku zeltu pārvaldīja atsevišķi no pārējiem rezervju aktīviem, bet 75% kā iemeslu minēja zelta stratēģisko lomu.
Privātam investoram nav centrālās bankas vajadzību, taču pats princips ir pārdomu vērts.
Ne visam portfelī ir jānopelna visvairāk. Daļai portfeļa var būt uzdevums saglabāt vērtību citā veidā.
Zeltračus var pirkt, lai mēģinātu nopelnīt vairāk par zeltu.
Fizisko zeltu — lai daļa no uzkrātās vērtības vienkārši piederētu Tev.
Piezīme. Rakstā izmantotie aprēķini ir retrospektīvs ilustratīvs modelis, nevis ieguldījumu rekomendācija. Biržā tirgoto instrumentu darījumu komisiju aprēķinam izmantots Swedbank, SEB un Citadeles 2026. gada standarta cenrāžu vidējais rādītājs privātpersonām. Faktiskās komisijas var atšķirties atkarībā no bankas, klienta plāna, darījuma apjoma un instrumenta klasifikācijas. Vērtspapīru turēšanas komisijas gala rezultātos nav atņemtas, jo tās būtiski atšķiras starp bankām. Fiziskā zelta aprēķinā pieņemts, ka investors glabāšanu nodrošina pats bez papildu izmaksām. Rezultāti norādīti pirms investoram individuāli piemērojamiem nodokļiem.
Zelta cena (XAU-EUR)
3752,55 EUR/oz
+ 38,20 EUR
Sudraba cena (XAG-EUR)
56,13 EUR/oz
+ 1,61 EUR


Komentāri