

Бум искусственного интеллекта (ИИ) сделал американский фондовый рынок зависимым от нескольких технологических гигантов, однако их будущую прибыль становится всё труднее прогнозировать. Стоимость золота от этого не зависит. Статья основана на октябрьском комментарии аналитика рынка драгоценных металлов и горнодобывающей отрасли Лорана Мореля (Laurent Maurel) и дополнена данными из других источников.
Акции производителей полупроводников теряют темп
Со стороны рынки выглядят стабильно. Однако акции производителей полупроводников, динамику которых отражает Филадельфийский индекс полупроводников (SOX), с июня отстают от акций крупнейших компаний Nasdaq 100, а в сентябре последовала новая коррекция. В индекс SOX входят акции 30 крупнейших полупроводниковых компаний, котирующихся на биржах США, например Nvidia, Broadcom, AMD, TSMC, Intel и ASML. Этот индекс чаще всего используют для оценки отрасли микросхем в целом. Упали и акции южнокорейских производителей микросхем, тогда как крупные американские технологические платформы инвесторы по-прежнему считали надёжной гаванью.
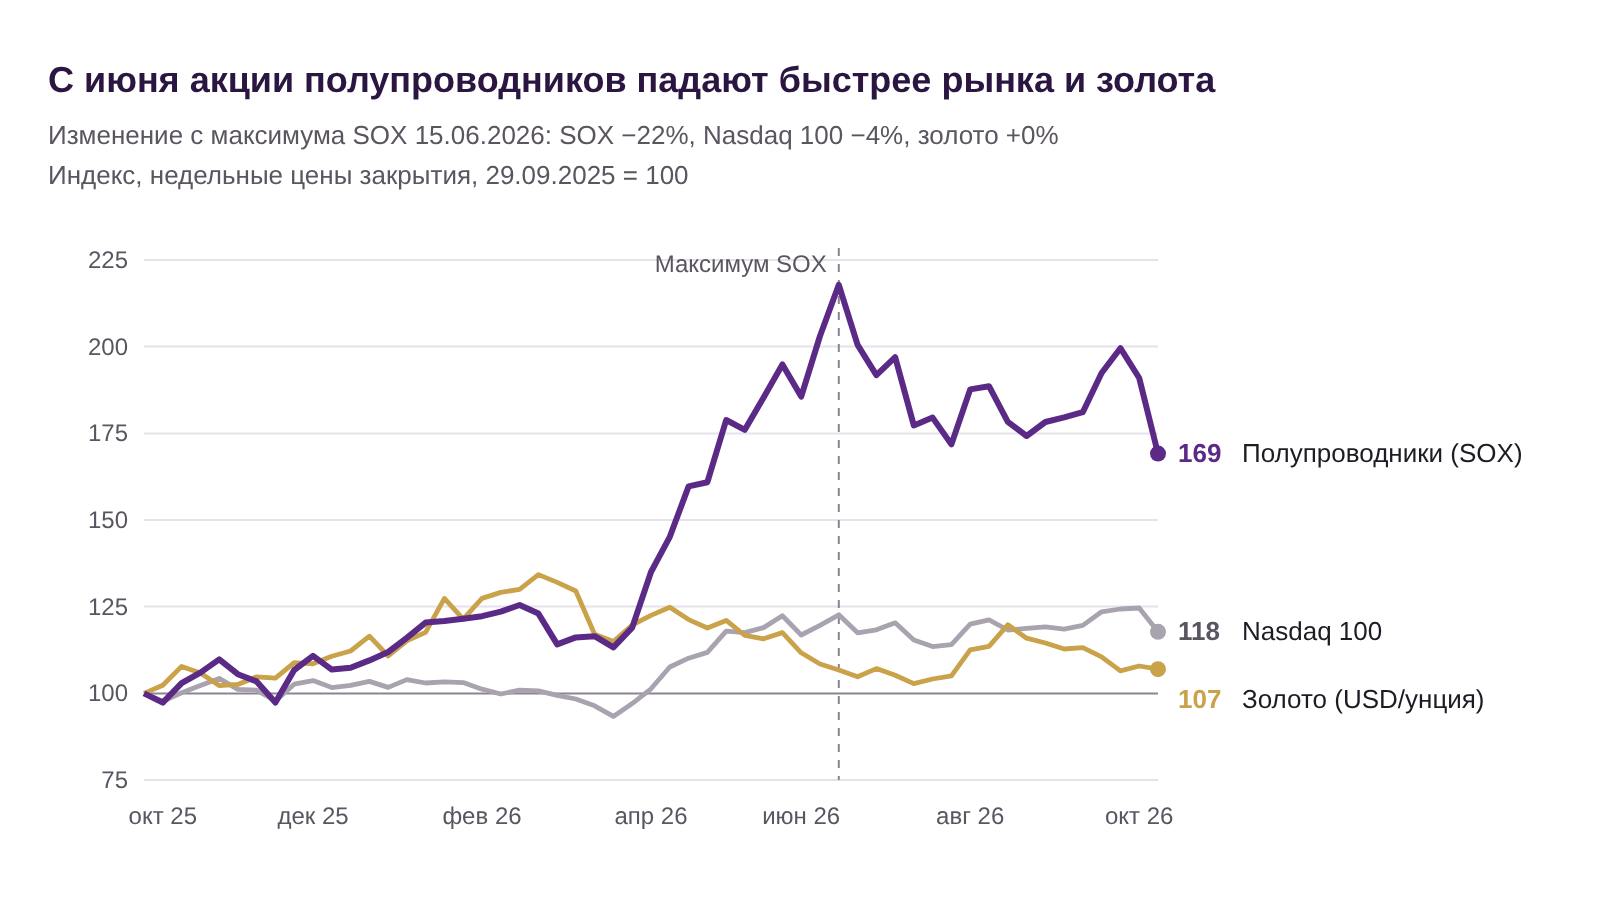
За последние 12 месяцев индекс полупроводников по-прежнему вырос сильнее всего, однако с июньского максимума он потерял более пятой части стоимости, тогда как Nasdaq 100 и цена золота изменились гораздо меньше.
Почему рынки становятся хрупкими
Главный риск не в том, что технологические гиганты внезапно лишатся прибыли, а в том, что инвесторы будут всё менее уверенно прогнозировать, как долго эта прибыль сохранится.
Огромные инвестиции с неясной отдачей. Microsoft, Alphabet, Amazon и Meta в 2026 году планируют вложить в инфраструктуру ИИ более 700 миллиардов долларов США. Например, капиталовложения Microsoft за квартал выросли на 84% по сравнению с аналогичным периодом прошлого года, а Meta повысила годовой прогноз капиталовложений до 125–145 миллиардов долларов (Yahoo Finance).
Снижение стоимости вычислений может обесценить уже сделанные инвестиции. Стоимость вычислений – это цена компьютерных мощностей, необходимых для работы моделей ИИ. Рынок исходит из того, что её снижение выгодно крупным поставщикам облачных услуг. Морель с этим не согласен: если новые микросхемы дешевле и эффективнее, отдача от уже купленного оборудования снижается. В отличие от оптоволоконных сетей, которые служат десятилетиями, графические процессоры (GPU) приходится заменять новыми каждые несколько лет.
Исторический пример
Урок эпохи доткомов. Около 2000 года телекоммуникационные операторы построили обширные оптоволоконные сети. Объём данных рос даже быстрее, чем прогнозировалось, однако цены на передачу данных падали ещё быстрее, и операторы остались с ценными активами, на которых было трудно зарабатывать. В отрасли ИИ может произойти нечто похожее: спрос растёт, а цена за единицу снижается. Рост объёмов ещё не означает роста прибыли.
Индустрия программного обеспечения и Microsoft
ИИ угрожает и индустрии программного обеспечения. Морель упоминает американского разработчика Брэндона Томаса (Brandon Thomas), который с помощью Claude от Anthropic за несколько дней создал альтернативы продуктам Adobe с открытым исходным кодом, а также Word, Excel и PowerPoint. Эти инструменты ещё не доведены до конца, но они показывают, что барьеры для входа на рынок программного обеспечения стремительно снижаются. Главный риск – не массовый отказ от подписок, а постепенное ослабление способности разработчиков ПО диктовать цены. ИИ-агенты могут поставить под угрозу и ценовую модель, при которой клиент платит за каждого пользователя.
Microsoft – в центре противоречий. Компания инвестирует в собственную инфраструктуру Azure, финансирует OpenAI и получает доход от подписок на корпоративное программное обеспечение. Если прибыль лабораторий ИИ снизится, Microsoft может столкнуться как с обесцениванием инвестиций, так и со снижением доходов Azure.
Концентрация рынка усиливает риск. Американские фондовые индексы сейчас сильно зависят от нескольких крупнейших компаний, и их стабильность может скрывать нестабильность внутри самой отрасли. Компания может продолжать показывать хорошие результаты, но соотношение цены её акций к прибыли всё равно может снизиться, если инвесторы начнут сомневаться в устойчивости будущей прибыли.
Золото – актив иного рода
Стоимость золота не зависит от того, сохранит ли какая-либо компания технологическое или коммерческое превосходство. Унция золота не теряет ценности оттого, что какая-то лаборатория выпустила более мощную модель ИИ или разработчик за несколько дней воспроизвёл функцию программы, распространяемой по подписке.
Конечно, золото не выплачивает дивидендов и не создаёт денежного потока. Его цена по-прежнему чувствительна к изменениям реальных процентных ставок, курса доллара и рыночной ликвидности. 16 октября цена золота составляла около 4168 долларов за унцию – на 2% ниже, чем годом ранее, но по-прежнему близко к историческому максимуму.
Центральные банки продолжают покупать золото. Народный банк Китая в сентябре приобрёл 21 тонну золота – это крупнейший месячный объём с 2023 года. Банк покупает золото уже 23-й месяц подряд, и золотые резервы Китая достигли 2196 тонн. Пекин диверсифицирует резервы с учётом геополитической напряжённости, роста госдолга США и неопределённости в отношении будущей роли доллара.
Центральные банки мира за первые семь месяцев 2026 года в совокупности приобрели около 130 тонн золота (нетто). Крупнейшим покупателем стала Польша (90 т), за ней следуют Китай (60 т) и Узбекистан (40 т), тогда как Турция и Россия золото продавали.
Центральные банки покупают золото не ради прибыли, а для сохранения и диверсификации резервов. Физическое золото, которое центральный банк хранит самостоятельно, не является долговым обязательством какого-либо государства, банка или компании, поэтому у него нет риска контрагента.
Выводы для инвестора
На фондовом рынке будущая прибыль компаний оценивается очень высоко, однако из-за развития ИИ её становится всё труднее прогнозировать. Рынок золота, напротив, поддерживают покупки физического золота центральными банками, которые не зависят ни от экономических моделей, ни от инноваций, ни от стабильности денежных потоков компаний.
Чем менее надёжными становятся прогнозы для технологической отрасли, тем большее значение может иметь это различие. Золото не заменяет акции, но может стать частью портфеля, не связанной с рисками отрасли ИИ.
Статья носит информационный характер и не является инвестиционной рекомендацией.
Источники
- Laurent Maurel: IA : La fragilité des marchés face à la solidité de l’or, Or.fr, 16 октября 2026 года
- Yahoo Finance: Hyperscalers Hit $700 Billion in 2026 AI Spending Plans, 1 мая 2026 года
- Kitco: China’s central bank buys 21 tonnes of gold in September, 7 октября 2026 года
- World Gold Council: Central bank gold statistics, сентябрь 2026 года
- Nasdaq: состав индекса PHLX Semiconductor Index (SOX), август 2026 года
- Цена золота, 16 октября 2026 года


Комментарии