Страница Tavex (Tavex SIA) использует файлы cookie, чтобы предоставить вам персонализированную информацию о услугах, а также чтобы улучшить работу сайта. Если вы согласны, нажмите «Согласиться на все файлы cookie». Если вы желаете управлять своим выбором cookie, нажмите «Управлять cookie». Ваш выбор будет сохраняться в течение 60 недель.
Выберите, какие файлы cookie вы позволите использовать данному сайту:
Внимание! Некоторые файлы cookie необходимы для обеспечения функционирования данного сайта. Эти файлы cookie обрабатываются на основе наших правовых интересов, поэтому согласие пользователя не запрашивается. Подробнее читайте в нашей Политике файлов cookie.
Cookie usage
Необходимые
| Cookie name | Cookie description | Cookie duration |
|---|---|---|
| tavex_cookie_consent | Stores cookie consent options selected | 60 weeks |
| tavex_customer | Tavex customer ID | 30 days |
| wp-wpml_current_language | Stores selected language | 1 day |
| AWSALB | AWS ALB sticky session cookie | 6 days |
| AWSALBCORS | AWS ALB sticky session cookie | 6 days |
| NO_CACHE | Used to disable page caching | 1 day |
| PHPSESSID | Identifier for PHP session | Session |
| latest_news | Helps to keep notifications relevant by storing the latest news shown | 29 days |
| latest_news_flash | Helps to keep notifications relevant by storing the latest news shown | 29 days |
| tavex_recently_viewed_products | List of recently viewed products | 1 day |
| tavex_compare_amount | Number of items in product comparison view | 1 day |
Персонализирующие
| Cookie name | Cookie description | Cookie duration |
|---|---|---|
| chart-widget-tab-*-*-* | Remembers last chart options (i.e currency, time period, etc) | 29 days |
| archive_layout | Stores selected product layout on category pages | 1 day |
Маркетинговые
| Cookie name | Cookie description | Cookie duration |
|---|---|---|
| cartstack.com-* | Used for tracking abandoned shopping carts | 1 year |
| _omappvp | Used by OptinMonster for determining new vs. returning visitors. Expires in 11 years | 11 years |
| _omappvs | Used by OptinMonster for determining when a new visitor becomes a returning visitor | Session |
| om* | Used by OptinMonster to track interactions with campaigns | Persistent |
Статистические
| Cookie name | Cookie description | Cookie duration |
|---|---|---|
| _ga | Used to distinguish users | 2 years |
| _gid | Used to distinguish users | 24 hours |
| _ga_* | Used to persist session state | 2 years |
| _gac_* | Contains campaign related information | 90 days |
| _gat_gtag_* | Used to throttle request rate | 1 minute |
| _fbc | Facebook advertisement cookie | 2 years |
| _fbp | Facebook cookie for distinguishing unique users | 2 years |

Одна унция, но четыре инвестиции: кто из инвесторов заработал бы больше и с какими рисками?
Цена золота (XAU-EUR)
3811,50 EUR/oz
+ 28,20 EUR
Цена серебра (XAG-EUR)
57,69 EUR/oz
+ 0,84 EUR

В последние годы золото приучило инвесторов к новым ценовым рекордам. Однако на финансовых рынках не существует активов, цена которых длительное время движется только в одном направлении. Меняются процентные ставки, валютные курсы, геополитическая ситуация и настроения инвесторов. После стремительного роста наступают и коррекции — это не аномалия, а нормальная часть рыночного цикла.
Поэтому, наблюдая за ценой золота, важно понимать не только насколько она выросла, но и — почему она выросла.
В последние годы у рынка золота было два особенно значимых источника спроса — центральные банки и инвесторы. За последние четыре года центральные банки приобретали в среднем около 1000 тонн золота в год по сравнению примерно с 500 тоннами в предыдущее десятилетие. В опросе Всемирного совета по золоту за 2026 год 89% управляющих резервами ожидают, что золотые резервы центральных банков продолжат расти в течение следующего года, а рекордные 45% планируют увеличить золотые резервы и своих учреждений.
Одновременно на рынок активно вернулись частные и институциональные инвесторы. Только в августе 2026 года в обеспеченные физическим золотом биржевые фонды по всему миру поступило около 18 млрд долларов США, а объём хранящегося в них золота вырос до рекордных 4189 тонн.
Важно!
На вопрос, кто сейчас двигает цену золота вверх — центральные банки или биржевые фонды, — нельзя ответить «кто-то один». Спрос формируется с обеих сторон. Однако мотивация и выбранные способы владения золотом существенно различаются.
Какое золото покупают центральные банки?
И здесь появляется интересный нюанс.
Для своих золотых резервов центральные банки преимущественно не покупают ни акции золотодобывающих компаний, ни токены. В опросе Всемирного совета по золоту за 2026 год 62% центральных банков назвали слитки London Good Delivery первым выбором при покупке физического золота, а 93% — основной формой хранения физического золота.
Обеспеченные золотом биржевые инструменты не полностью отсутствуют в управлении резервами центральных банков, однако используются редко — в опросе Всемирного совета по золоту только 4% респондентов указали золотые ETF как способ приобретения золота.
Причина понятна. Центральные банки держат золото не для того, чтобы в следующем квартале обогнать фондовый индекс. Среди важнейших аргументов — диверсификация, поведение золота в кризисные периоды, защита от инфляционных и геополитических рисков, а также диверсификация структуры резервов.
Одно дело — желание заработать на росте цены золота. Другое — желание владеть самим золотом.
Но у частного инвестора возможностей ещё больше. Поэтому мы решили проверить, что каждая из них могла бы дать на практике.
Одна унция — четыре разных инвестиции
В предыдущей статье цикла об отрасли золотодобычи мы разбирались, как понять, какая золотодобывающая компания действительно хороша. Мы пришли к выводу, что инвестору в золотодобывающие компании необходимо оценивать не только цену золота, но и затраты на добычу, запасы, долговую нагрузку, новые проекты, качество управления и политические риски.
Отсюда возникает логичный вопрос:
Действительно ли в итоге инвестор получает более высокую прибыль за дополнительные знания и принятый на себя риск?
Для сравнения мы выбрали четыре очень разных способа получить экспозицию к золоту:
- Физические золотые слитки — швейцарский золотой слиток Valcambi весом 1 oz (в результате сделки клиент получает золотой слиток в свою собственность);
- Xetra-Gold (4GLD) — биржевая ценная бумага, одна единица которой предоставляет право требования на поставку одного грамма золота (физическая поставка золота не является бесплатной. Инвестор дополнительно оплачивает изготовление слитка, упаковку, транспортировку, страхование и расчётные расходы);
- PAX Gold (PAXG) — цифровой токен, каждый из которых обеспечен одной тройской унцией золота London Good Delivery (минимальный порог для прямого получения физического золота составляет 430 oz = более 1,5 млн EUR, кроме того, инвестор оплачивает доставку и применимые расходы на погашение);
- VanEck Gold Miners UCITS ETF — фонд, инвестирующий в акции компаний, занимающихся добычей золота и серебра (портфель состоит из 59 добывающих и связанных с добычей компаний, почти 30% которого приходится на компании, о которых мы писали в предыдущей статье; получить физическое золото невозможно — инвестиция осуществляется в бизнес, а не в золото).
Чтобы результат не зависел от одной особенно удачно или неудачно выбранной даты начала инвестирования, покупки совершаем в четыре разных момента рынка: 14.09.2016, 14.09.2021, 24.02.2022 и 10.06.2026.
Единицей отсчёта каждый раз является одна физическая унция золота. Мы определяем, сколько в конкретный день стоил бы в Tavex слиток Valcambi весом 1 oz, и точно такой же капитал в тот же день направляем в остальные инструменты.
Стоимость всех инвестиций сравниваем по состоянию на 11.09.2026. Но на этот раз одного изменения цены недостаточно.
Учитываем также, во сколько инвестору обходится покупка, хранение и последующая продажа инвестиции.
Одного роста цены недостаточно
В случае физического золота расходы увидеть довольно легко. Цена покупки используемого нами слитка Valcambi весом 1 oz на 3,00% выше рыночной цены золота, а цена обратного выкупа Tavex на момент нашего расчёта на 0,36% выше рыночной цены.
Если бы рыночная цена золота вообще не изменилась, такая комбинация покупки и продажи означала бы разницу примерно в 2,56%.
У биржевых инструментов структура расходов иная.
Покупка → хранение → расходы инструмента → продажа
Кроме того, тарифы латвийских банков существенно различаются. Чтобы не привязывать наш результат к одному конкретному банку, для расчёта расходов на сделки с биржевыми инструментами мы использовали средний показатель стандартных тарифов Swedbank, SEB и Citadele для операций на европейских/немецких биржах.
| Операция | Средняя комиссия | Средний минимум |
|---|---|---|
| Покупка | ~0,17% | ~5,67 € |
| Продажа | ~0,27% | ~12,33 € |
Это важно, поскольку наши первые инвестиции составляют всего около 1200–1800 евро. В таком случае минимальная комиссия банка может иметь большее значение, чем процент, указанный в тарифах. При этом комиссии за хранение ценных бумаг в разных банках различаются настолько существенно, что использовать для них одно универсальное значение было бы некорректно.
Например, одно кредитное учреждение в настоящее время не взимает комиссию за хранение иностранных ценных бумаг стоимостью до 100 000 €, другое применяет для иностранных акций и ETF комиссию 0,015% в месяц, а у третьего кредитного учреждения расходы на хранение зависят от конкретного финансового инструмента и применимого тарифа.
Один и тот же ETF двум инвесторам из Латвии может обойтись по-разному только потому, что они пользуются услугами разных банков.
Что показывает результат?
Общая сумма четырёх покупок физического золота составила бы примерно 8225 евро. Такой же капитал в каждую из четырёх дат направляем и в Xetra-Gold, и в фонд золотодобывающих компаний. PAXG — особый случай.
В 2016 году PAXG ещё не существовал — Paxos выпустил его только в 2019 году. В свою очередь, в 2025 году, адаптируясь к требованиям MiCA в Европейской экономической зоне, Binance прекратила спотовую торговлю PAXG. Но здесь есть существенное различие.
PAXG не исчез, и инвестор не потерял свою инвестицию.
Инвестор мог продолжать хранить ранее приобретённый PAXG, вывести токены с Binance на внешний поддерживаемый кошелёк или реализовать их с помощью Binance Convert.
Таким образом, инвестор, купивший PAXG в 2021 или 2022 году, мог сохранить свою инвестицию и после изменения регулирования.
Изменилось не право собственности на актив, а способ, которым им можно было торговать на конкретной платформе.
Однако в 2026 году совершить новую спотовую покупку PAXG на Binance в рамках нашего эксперимента уже было невозможно. Поэтому результат PAXG нельзя напрямую сравнивать с остальными тремя инструментами — капитал был инвестирован только в две из четырёх выбранных дат.
Результат нашего эксперимента
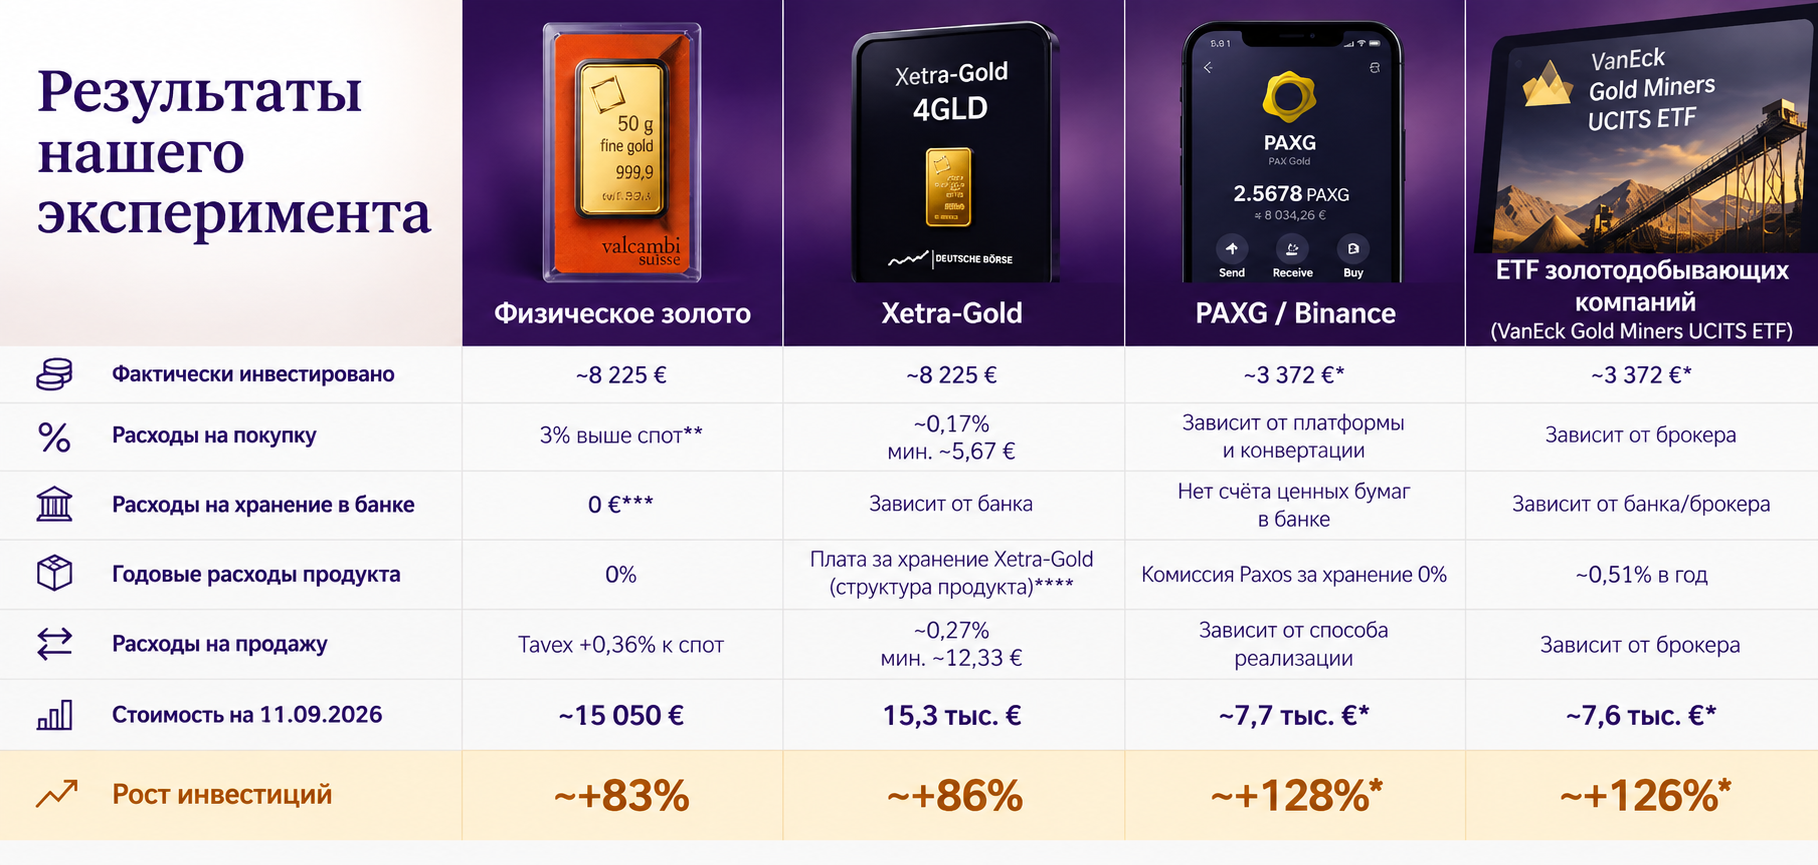
* PAXG можно было приобрести только в две из четырёх выбранных дат, поэтому результат нельзя напрямую сравнивать с остальными инструментами.
** Наценка Tavex 3% уже включена в инвестированную сумму. При расчёте продажи использована цена обратного выкупа Tavex +0,36% относительно рыночной цены золота.
*** При условии, что инвестор самостоятельно хранит физическое золото. Расходы на сейф, страхование или профессиональное хранение в расчёт не включены.
**** В структуре Xetra-Gold существует плата за хранение в размере 0,025% в месяц, или 0,30% в год + НДС, во взаимоотношениях с банком-хранителем. Перекладывается ли она на конечного инвестора и в каком размере, зависит от конкретного поставщика услуг.
***** Общие годовые расходы VanEck Gold Miners UCITS ETF в размере 0,53% уже отражены в исторической цене фонда. Поэтому повторно из конечного результата мы их не вычитаем.
Комиссии банка за хранение также не были дополнительно вычтены из приблизительных итоговых значений, указанных в таблице, поскольку они зависят от выбранного инвестором банка. Их следует учитывать как дополнительные индивидуальные расходы. На первый взгляд результат выглядит довольно однозначно.
Золотодобывающие компании побеждают.
По крайней мере, если смотреть только на конечный результат.
Вместо примерно 8200 евро в конце периода у инвестора было бы около 20–21 тысячи. В случае физического золота — немного более 15 тысяч. Но заканчивать статью на этой таблице было бы опасно.
+150% выглядит отлично. Но что происходит, когда цена золота переживает существенную коррекцию?
Преимущество золотодобывающих компаний на растущем рынке золота заключается в операционном рычаге. Упрощённый пример: если компания добывает золото по цене 1500 USD за унцию и продаёт его за 2000 USD, разница составляет 500 USD. Если цена золота вырастет до 2500 USD, а затраты останутся неизменными, цена золота увеличится на 25%, но разница на одну унцию удвоится. Поэтому прибыль золотодобывающих компаний и стоимость их акций способны расти значительно быстрее самого золота.
Однако тот же рычаг работает и в обратном направлении.
После пика предыдущего крупного цикла роста цен на золото к концу 2015 года золото потеряло более 40% своей стоимости. Для золотодобывающих компаний падение оказалось гораздо драматичнее. VanEck Gold Miners ETF (GDX) от максимума сентября 2011 года до минимума января 2016 года пережил падение примерно на 80%.
Стресс-тест: предыдущий цикл снижения цены золота
Золото 2011–2015
около −42%
Золотодобывающие компании 2011–2016
около −80%
Тот же операционный рычаг, который на растущем рынке увеличивает прибыль золотодобывающих компаний, при движении в обратную сторону способен многократно усилить падение.
В нашем эксперименте мы видим приятную сторону операционного рычага — золото растёт, а золотодобывающие компании растут ещё быстрее.
Предыдущий цикл показывает и другую сторону: когда цена золота падает, инвестор в золотодобывающие компании может потерять значительно больше. Более высокий потенциальный доход не бывает бесплатным — вместе с ним приходят и потенциально более высокие риски.
Если Вам нравится золото — что именно Вам в нём нравится?
Возможно, это самый важный вопрос во всём сравнении. Если инвестор считает, что цена золота будет расти, а его цель — максимально эффективно заработать на этом движении цены, физический золотой слиток — не единственный вариант.
В нашем эксперименте Xetra-Gold следовал за ценой золота немного эффективнее физического золота. В свою очередь, акции золотодобывающих компаний позволили ещё сильнее усилить эффект от роста цены золота.
Но если цель инвестора — владеть самим золотом, сравнение меняется. Наценка при покупке физического золота хорошо заметна. У биржевых инструментов первоначальная комиссия может быть значительно ниже, однако расходы могут возникать на протяжении всего срока владения инвестицией — в виде расходов на управление фондом, комиссии за счёт ценных бумаг или платы за хранение.
Ещё важнее то, что меняется структура права собственности.
Xetra-Gold — инвестору принадлежит ценная бумага с правом требования на поставку золота. В структуре присутствуют эмитент, инфраструктура рынка ценных бумаг и хранитель золота.
В случае PAXG инвестору принадлежит цифровой токен, обеспеченный физическим золотом. Кроме того, пример Binance показывает интересное преимущество и одновременно риск: сам PAXG не является продуктом Binance. Инвестор мог вывести токен с конкретной платформы и хранить его во внешнем кошельке. Однако сохраняются риски, связанные с Paxos как эмитентом, блокчейн-инфраструктурой и регулированием.
В случае ETF золотодобывающих компаний инвестор вообще не приобретает золото. Ему принадлежат доли фонда, а фонду — акции золотодобывающих компаний. На результат влияют цена золота, затраты на добычу, долги, управление, геополитика, работа рудников и множество других факторов.
В случае физического золота всё проще.
Вы покупаете золото. И после покупки оно принадлежит Вам.
Чтобы слиток продолжал оставаться Вашей собственностью, не нужны банк, брокер, биржа, управляющий фондом, эмитент или цифровая платформа.
Это не означает, что у физического золота нет рисков. Инвестору необходимо самостоятельно позаботиться о безопасном хранении, а разница между ценой покупки и продажи обычно выше, чем у биржевых инструментов. Но это другой набор расходов и рисков.
Четыре инструмента — четыре разных компромисса
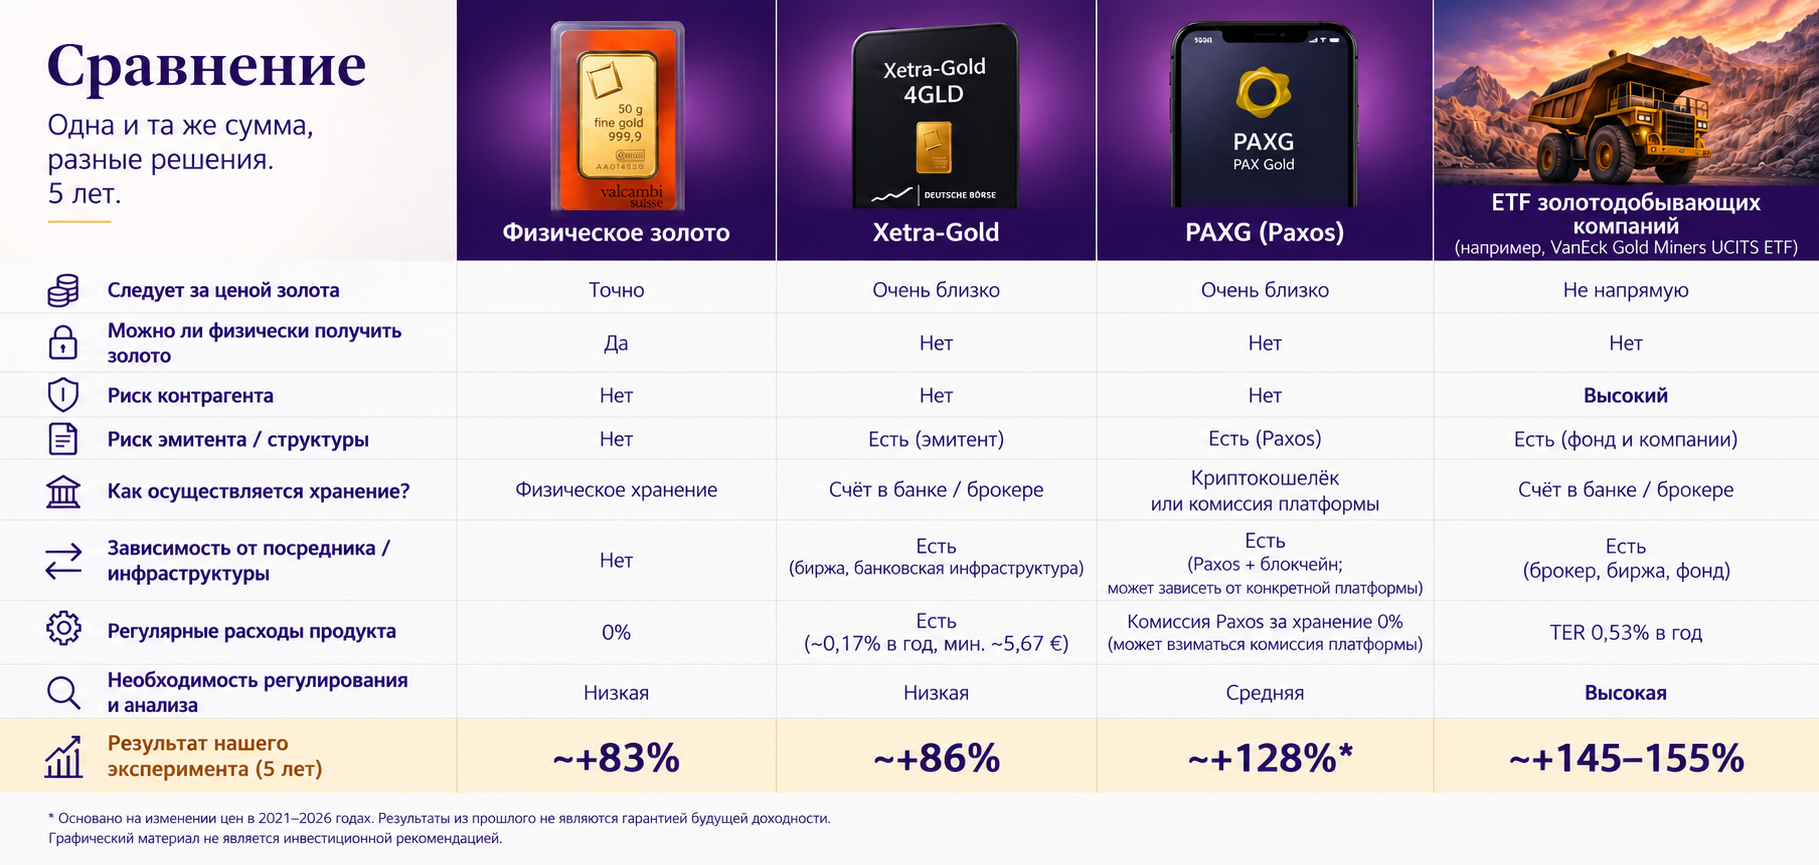
* В случае PAXG банковский счёт ценных бумаг не требуется, однако необходимы блокчейн-инфраструктура и безопасное решение для хранения токена. Доходность относится только к двум возможным покупкам.
А может быть, вовсе не обязательно выбирать одного победителя?
Наш эксперимент не показывает, что физическое золото является самым доходным из рассмотренных вариантов. И оно не обязано им быть. Идея диверсифицированного портфеля заключается не в поиске одного актива, который одновременно обеспечит максимальную доходность, минимальные колебания, наивысшую ликвидность и лучшую защиту от кризисов.
Такого актива не существует. У разных частей портфеля могут быть разные задачи.
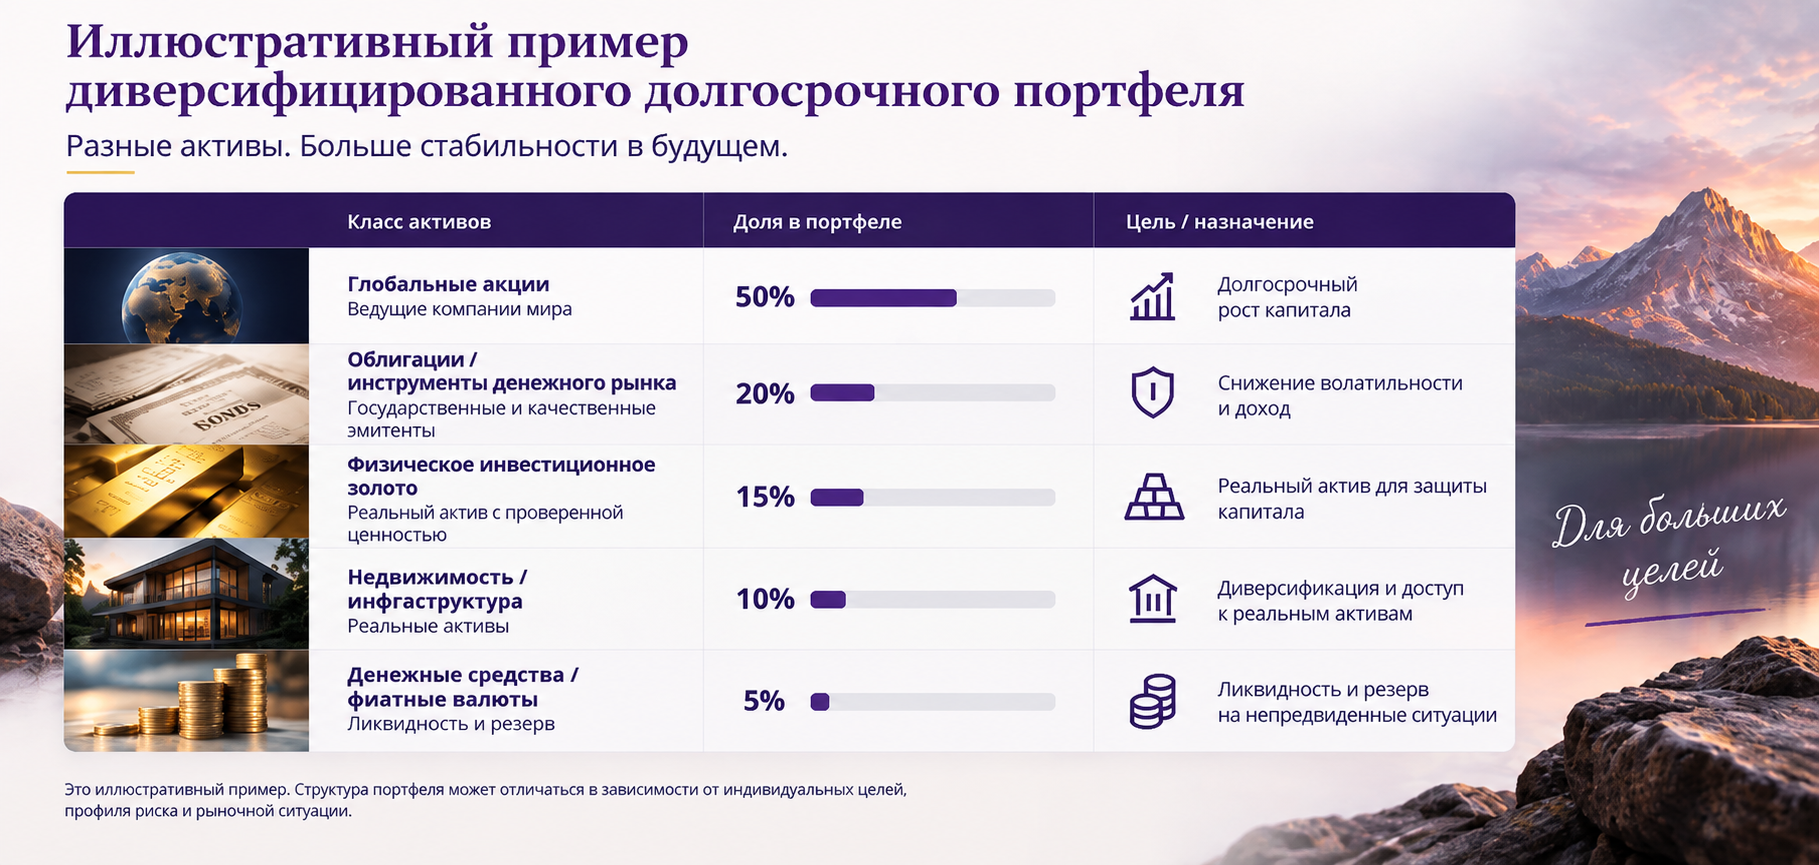
Это не универсальное распределение диверсифицированного портфеля и не индивидуальная инвестиционная рекомендация. Доля золота в 15% для одного инвестора может быть подходящей, а для другого — слишком высокой. Однако этот пример иллюстрирует важный принцип:
Диверсификация может означать не только разные ценные бумаги на одном брокерском счёте, но и разные формы владения активами.
Часть капитала может работать в акциях компаний. Часть — в облигациях. Часть может оставаться ликвидным денежным резервом. А часть инвестор может осознанно хранить в физическом активе, право собственности на который после приобретения не зависит от функционирования финансового учреждения.
Интересно, что схожую логику на своём уровне используют и центральные банки. В опросе Всемирного совета по золоту за 2026 год 76% центральных банков управляли золотом отдельно от остальных резервных активов, а 75% называли причиной стратегическую роль золота.
У частного инвестора нет тех же задач, что у центрального банка, однако сам принцип заслуживает внимания.
Не всё в портфеле должно приносить максимальную доходность. У части портфеля может быть другая задача — сохранять стоимость иным способом.
Акции золотодобывающих компаний можно покупать, чтобы попытаться заработать больше, чем на самом золоте.
Физическое золото — чтобы часть накопленной стоимости действительно принадлежала Вам.
Примечание. Использованные в статье расчёты представляют собой ретроспективную иллюстративную модель, а не инвестиционную рекомендацию. Для расчёта комиссий по операциям с биржевыми инструментами использован средний показатель стандартных тарифов Swedbank, SEB и Citadele для частных лиц за 2026 год. Фактические комиссии могут отличаться в зависимости от банка, тарифного плана клиента, объёма сделки и классификации инструмента. Комиссии за хранение ценных бумаг из конечных результатов не вычитались, поскольку они существенно различаются между банками. В расчёте физического золота предполагается, что инвестор самостоятельно обеспечивает его хранение без дополнительных расходов. Результаты указаны до учёта налогов, индивидуально применимых к инвестору.
Цена золота (XAU-EUR)
3811,50 EUR/oz
+ 28,20 EUR
Цена серебра (XAG-EUR)
57,69 EUR/oz
+ 0,84 EUR


Самые читаемые статьи


Комментарии